|
服务热线 13396308668 |
|
服务热线 13396308668 |
威海海通船舶管理有限公司
电话:0631-5552333
手机号码:13396308668
地址:山东省威海市经济技术开发区珠海路928号(羊角埠村委会大楼)
中国汽车出口量猛增!PCTC又不够了,船东再次猛下单,集运也受益
中国汽车出口正在冲向一个此前很难想象的规模。2026年上半年,中国汽车出口已达509.6万辆,6月单月首次突破100万辆。按照当前节奏,全年出口量正在逼近1000万辆。越来越多汽车等待从中国港口运往欧洲、拉美、中东、非洲和大洋洲,专业汽车运输船的有效运力再次趋紧,船东重新回到船厂下单,集装箱船、RoCon和多用途船也开始承接快速外溢的货量。 2025年全球PCC和PCTC新造订单仅约9艘,但进入2026年后,市场迅速升温:截至7月中旬,全球PCC、PCTC及RoCon确认订单已经增至至少39艘,若Bahri的两艘选择权执行,订单规模将达到41艘。
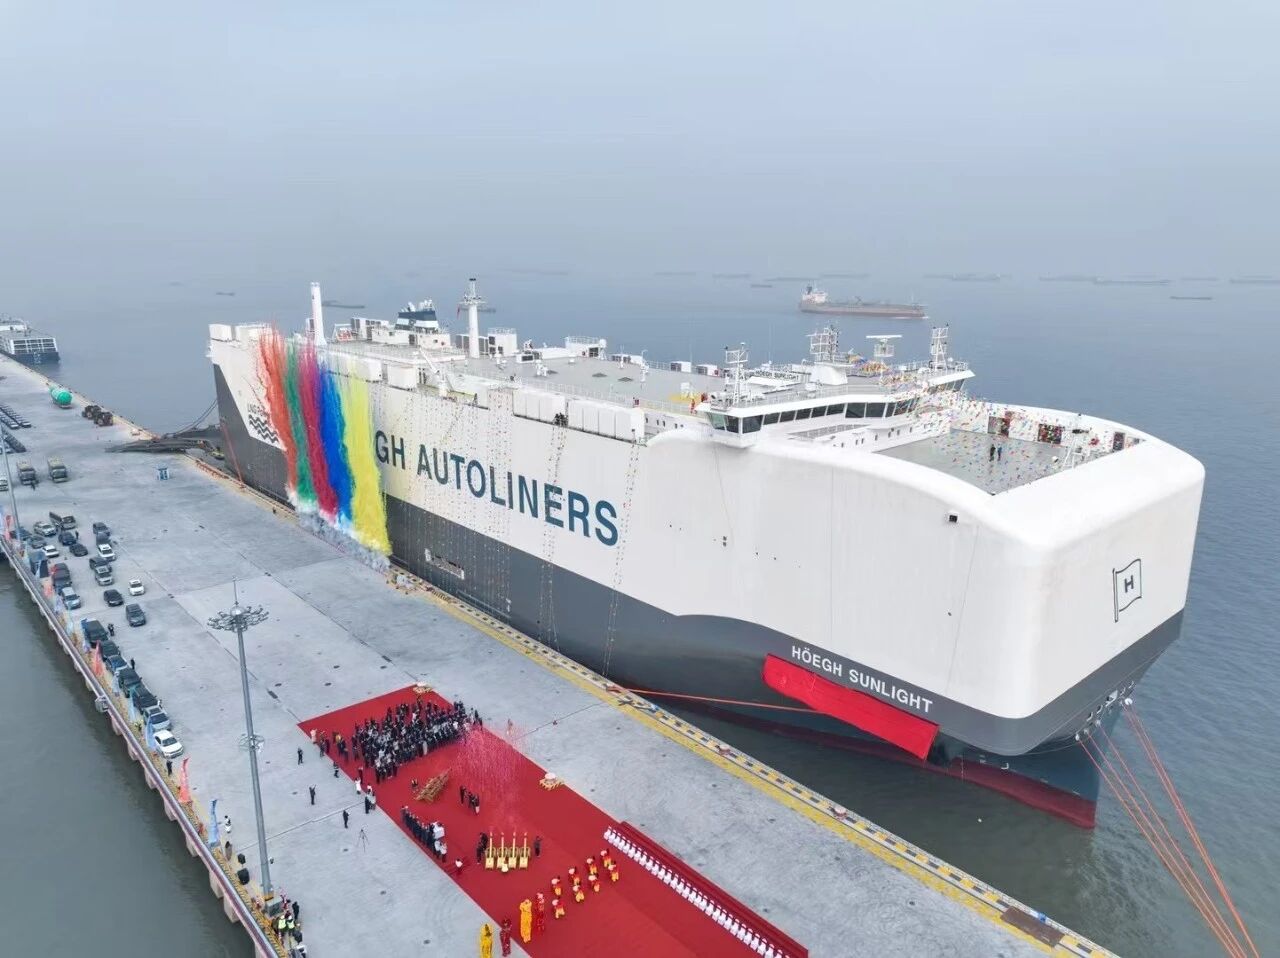
信德海事网消息,Veson Nautical近日发布汽车运输船市场分析称,中国成为全球主导性的轻型汽车出口国,已经构成一场影响长期市场格局的结构性变化。 中国汽车制造商的出口规模、目的地结构以及全球供应链组织方式,正在同时影响汽车船租金、新造船订单、集装箱航线、港口布局和海外仓投资。 Veson在7月7日发布文章时采用的数据显示,2026年1月至5月,中国汽车出口约406万辆,同比增长63%。 随着6月份数据公布,这一规模进一步增至509.6万辆,同比增长65.3%。其中,新能源汽车出口235.5万辆。6月单月汽车出口达到103.7万辆,同比增长75.1%,首次突破100万辆。 最新数据进一步支撑了Veson对中国全年汽车出口接近1000万辆的判断。 2021年,中国轻型汽车出口量约为160万辆。五年之后,这一数字可能扩大至接近1000万辆。如此迅速的货量增长,使中国汽车开始成为全球航运市场中影响最广泛的新货源之一。
出口市场越走越远,汽车船消耗得更快
中国汽车出口的增长并未局限于少数传统市场。 Veson称,中东局势一度影响约15%的中国汽车出口量,并波及约10%的全球汽车运输船需求。但面对航线风险和贸易环境变化,中国汽车制造商迅速调整出口方向,将更多车辆投向拉丁美洲、欧洲及其他增长市场。 2026年1月至5月,中国对巴西汽车出口同比增长235%,英国、比利时和意大利等欧洲市场也出现三位数增长,新能源汽车需求成为主要推动力量。 出口目的地的变化,对航运市场产生的影响往往比单纯的出口数量更复杂。 一辆汽车从中国运往东南亚,和从中国运往欧洲或南美洲,对船舶运力的占用完全不同。远洋航线增加了航行时间,更多港口挂靠延长了周转周期,红海绕航、港口拥堵和地缘冲突也在不断吸收有效运力。 即使出口车辆数量保持不变,只要更多货源流向远距离市场,全球汽车船所承担的车位海里需求仍会增长。 Veson数据显示,2026年上半年全球汽车运输船船队运力增长约3.3%,同期全球车海里需求同样增长3.3%。 大量新船已经投入市场,但新增运力很快被新增需求吸收,供需关系继续维持紧平衡。
现代PCTC每天租金达到9万美元
运力紧张最直接的表现出现在租船市场。 VesselsValue一年期6500车位汽车运输船期租指数自2026年初以来上涨约45%,目前(报告发布于7月初)达到每天6.7万美元。
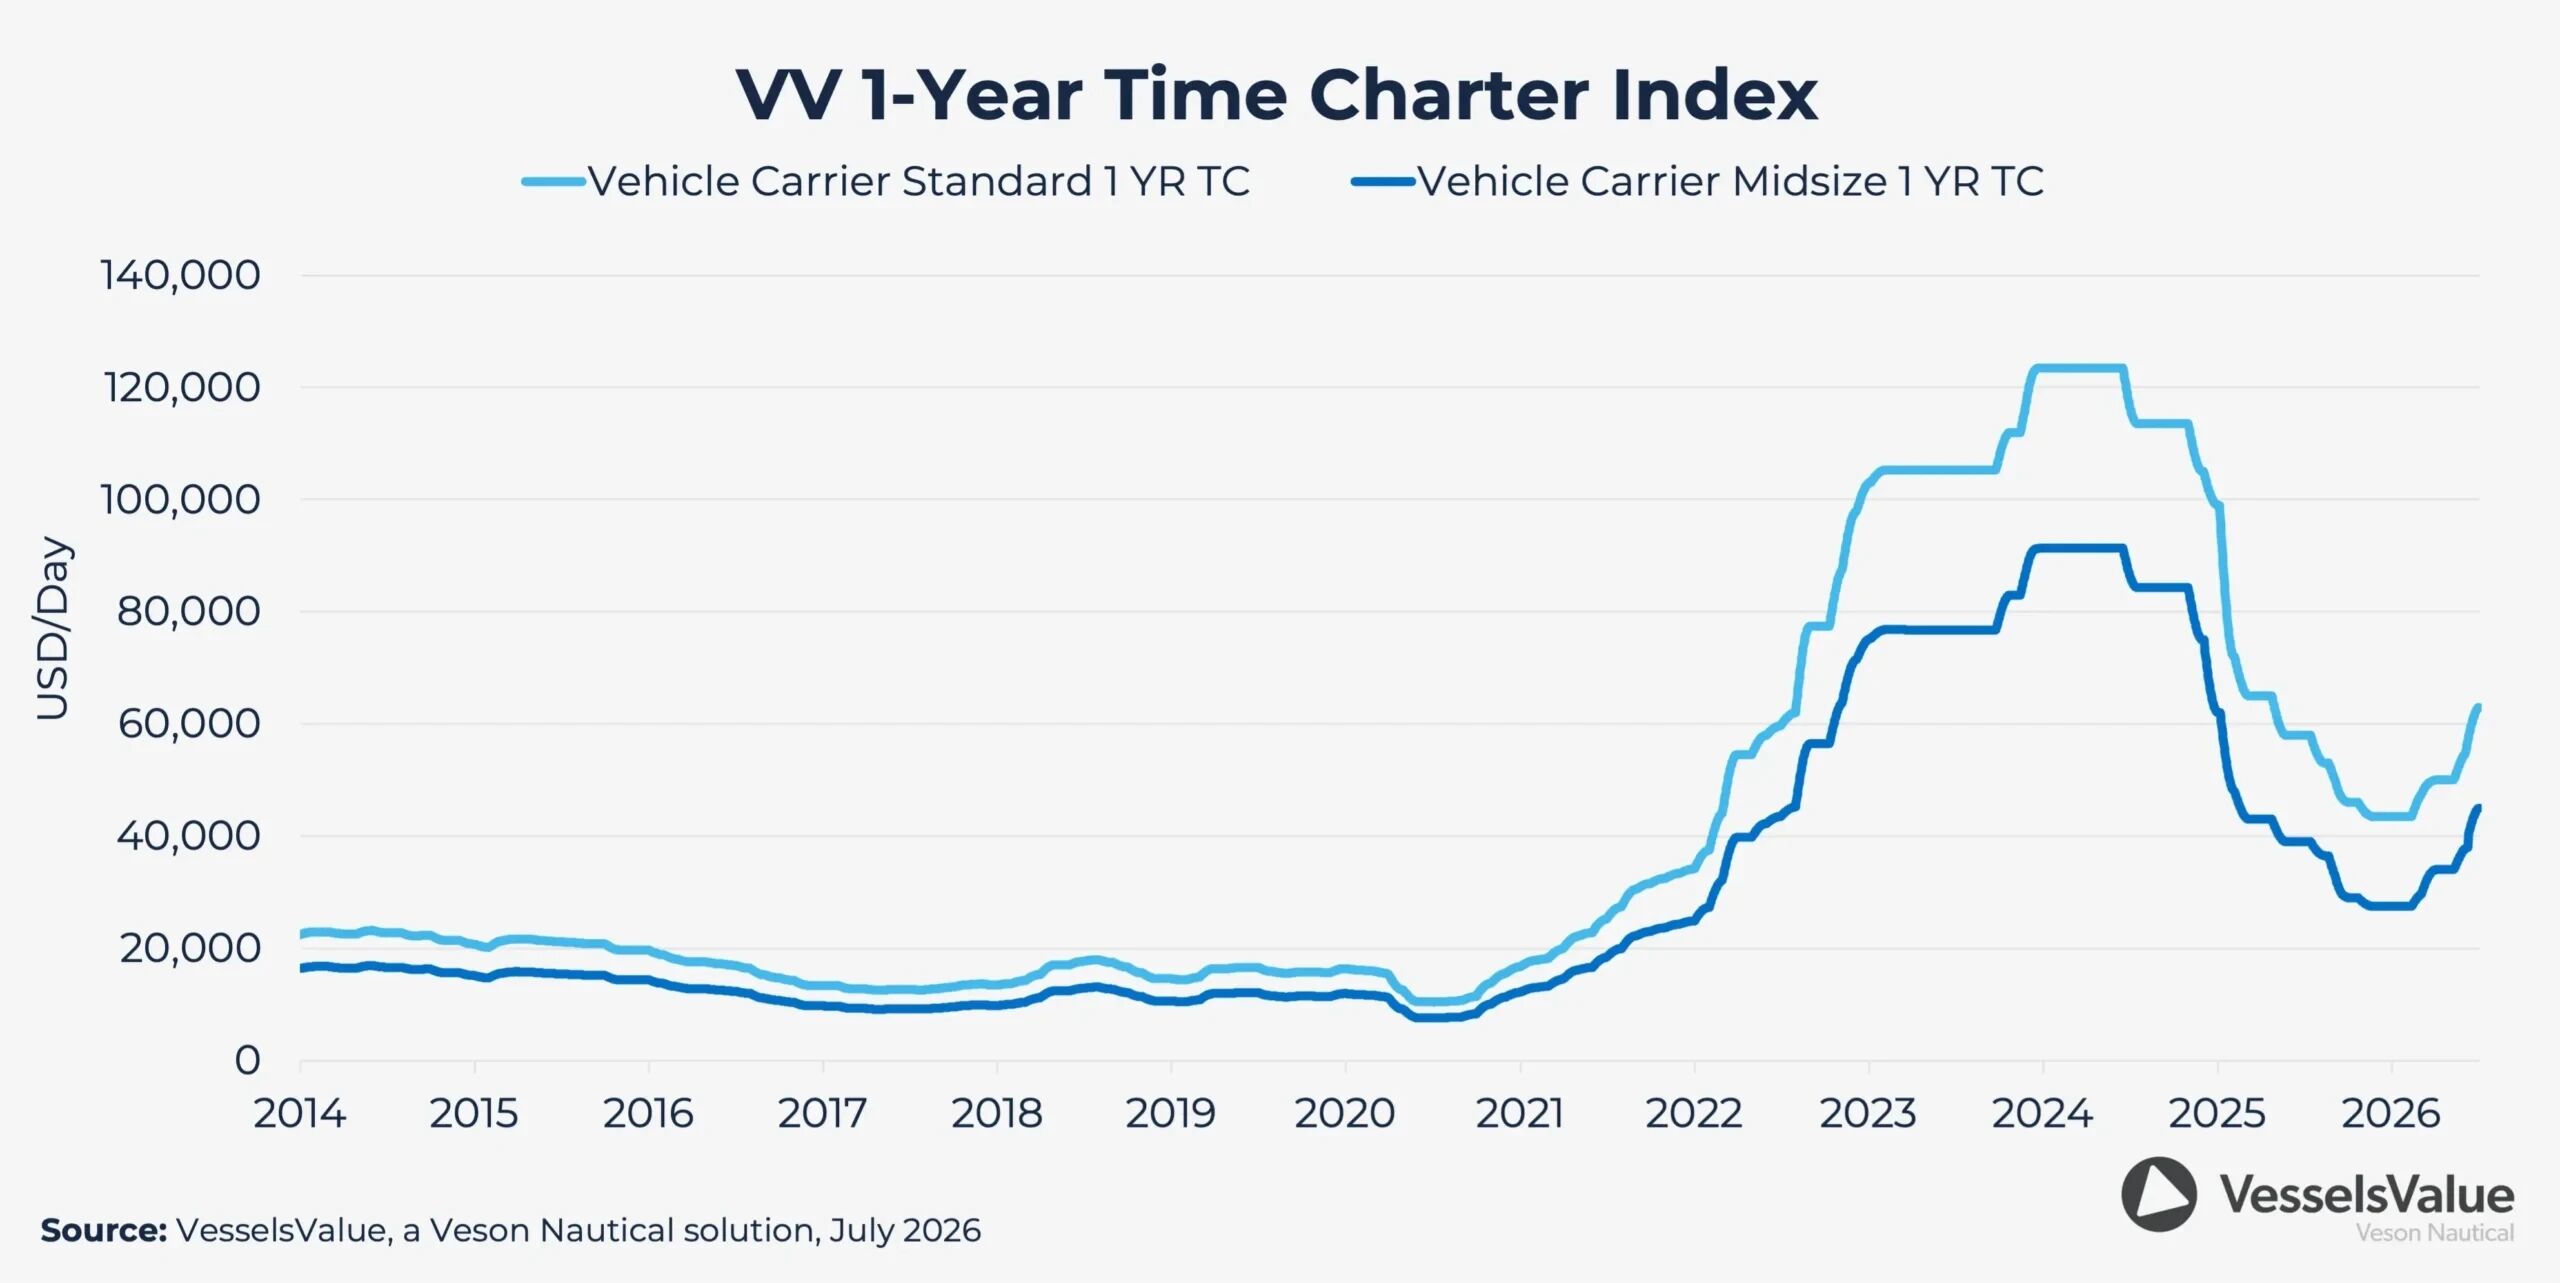
EPS旗下7060车位汽车运输船“Lake Rotorua”轮于2026年4月由招商船舶金陵船厂南京基地交付,随后在5月以每天9万美元的价格租给上汽安吉物流。 这笔租约较同期6500车位汽车运输船期租指数高出约70%。 船龄较大的汽车船同样受到追捧。SFL旗下两艘分别于2005年和2006年建造的6500车位汽车运输船“SFL Composer”和“SFL Conductor”,以每天4万美元的价格获得中远海运为期34个月的租约。 现代大型船舶获得高额溢价,接近20年船龄的船舶也能锁定接近三年的合同,反映出运营商对中期运力供应的担忧。 资产市场也在同步升温。 Veson统计显示,2026年初以来,10年船龄的6500车位和4000车位汽车运输船资产价值上涨约10.5%。 租金、二手船价格和新船资产价值同时回升,为船东重新投资提供了更好的市场条件。
汽车船新单从9艘回升至至少39艘
全球汽车运输船新造市场在2025年经历了明显降温。 根据Clarksons合同数据,全球PCC及PCTC新造订单在2023年达到约83艘,2024年约73艘,2025年快速下降至约9艘。 前几年签署的大量新造船合同陆续进入交付阶段,市场开始担忧新增运力过快、租金回落和资产价格调整。部分缺少长期货源和租约支持的项目因此进入观望。 2026年,船东的投资情绪开始回升。 Veson统计显示,2026年上半年全球共确认29艘汽车运输船订单,2025年同期仅有2艘,同比增长1350%。 据信德海事网根据Clarksons合同日期数据梳理,截至2026年7月16日,全球年内已经记录37艘PCC及PCTC新造船订单。 7月21日,沙特阿拉伯国家航运公司Bahri旗下Bahri Line宣布向招商船舶金陵船厂订造2艘LNG双燃料RoCon,并附带另外2艘选择权。 将Bahri两艘确定订单计入后,2026年PCC、PCTC及RoCon确认订单已经达到至少39艘。两艘选择权执行后,相关规模可能进一步增至41艘。 这一订单规模仍低于2023年和2024年的高峰,但已经明显走出2025年的低谷。 新船通常需要两年半至四年才能交付。船东在2026年下单,实际配置的是2028年至2030年的运力。当前投资反映出部分市场参与者对未来汽车海运需求依然保持信心。
MSC旗下GCC成为最大买家
MSC旗下Global Car Carriers是今年规模最大的汽车运输船买家。 GCC已经在中国三家船厂形成一支由12艘LNG双燃料PCTC组成的在建船队,包括8艘8600车位船和4艘7000车位船。 招商船舶金陵船厂仪征基地将建造6艘8600车位PCTC;招商工业威海船厂建造2艘8600车位和2艘7000车位PCTC;广船国际建造另外2艘7000车位PCTC。 这些新船计划于2028年至2030年陆续交付,总投资规模估计达到11亿至12亿美元。 GCC前身为挪威汽车运输船船东Gram Car Carriers。MSC于2024年以约7亿美元完成收购,并于2026年推动公司更名。 GCC主要持有汽车运输船资产,再通过中长期期租向全球和区域汽车船运营商提供运力。 MSC收购GCC后,已经从获得现有船队和租约平台,进入大规模PCTC新造船投资阶段。 Idan Ofer旗下Eastern Pacific Shipping同样在增加汽车船资产。市场消息显示,EPS已订造6艘7050车位LNG双燃料PCTC,由招商船舶金陵船厂和招商工业威海船厂分别建造,并配备电池混合动力系统。 香港中南船务订造4艘5700车位汽车运输船,“K” Line旗下KESS订造4艘约1380车位LNG双燃料区域汽车船。 UECC、Zodiac Maritime、Sallaum Lines、SFL和Ray Car Carriers等公司也出现在今年的订单名单中。 这些项目大多拥有较清晰的货源、租约或航线基础。当前订单回升仍然具有选择性,市场资金更加倾向于有长期就业保障的项目。
中国出口货量支撑船东重新投资
船东再次下单,与中国汽车出口规模迅速扩大密切相关。 中国汽车出口从2021年的约160万辆,增长至2026年可能接近1000万辆。即使未来同比增速逐渐放缓,如此庞大的绝对规模仍能形成长期海运需求。 中国车企正在建设海外工厂和KD组装基地,但大部分项目需要较长时间才能达到规模化生产。在本地制造体系成熟之前,大量整车仍需从中国港口出口。 海外销售规模扩张后,零部件、动力电池、维修设备和售后物资也会形成持续的跨境物流需求。 汽车制造商对运力控制的态度也发生了变化。 前几年汽车船舱位短缺曾严重影响车企海外交付。越来越多车企开始通过自有船舶、长期包运、期租合同以及战略物流合作锁定运力。 汽车企业的海外竞争已经延伸至交付时间、库存管理、备件供应和售后服务。稳定的海运能力可以减少经销商断货,缩短资金回收周期,也能降低突发航线中断造成的损失。 高租金进一步改善了新造船投资回报。 当一艘现代大型PCTC能够获得每天数万美元甚至9万美元的租金,长期合同便有机会覆盖融资成本、运营支出和部分残值风险。 对于GCC和EPS这类吨位提供商而言,提前锁定租约能够提高现金流确定性,也有利于获得融资支持。
新订单更加重视绿色动力和装载能力
2026年出现的新订单,大量集中在LNG双燃料、电池混合动力、岸电和未来燃料预留船型。 船东已经将燃料成本、碳排放法规、港口适应能力和租家接受程度纳入新船全生命周期评估。 汽车船内部拥有多层车辆甲板、复杂坡道、大容量通风系统以及高度集成的消防和监控设备。新能源汽车运输增长后,电池火灾探测、舱内温度监控和应急处置能力也成为新船设计的重要部分。 工程机械、重卡和其他High & Heavy货物出口增长,又对甲板强度、舱内净空和尾跳板载荷提出更高要求。 新一代汽车船追求更大的车位容量,也需要具备更灵活的货物适应能力。 全球目前仍有超过120艘船龄达到25年及以上的汽车运输船。随着环保法规和客户要求提高,部分老旧船舶未来可能难以获得优质租约。 现代绿色PCTC可以通过更低的单位燃料消耗、更好的排放表现和更强的货物适应能力,从老旧船队手中争取市场份额。
中国船厂拿下近95%的新订单
在截至7月16日记录的37艘PCC及PCTC订单中,35艘由中国船厂承接,占比约94.6%。 加入Bahri两艘确定RoCon订单后,中国船厂在39艘PCC、PCTC及RoCon确认订单中承接37艘,份额仍接近95%。 招商工业体系成为本轮订单恢复的最大承接方。 Bahri订单公布前,招商船舶金陵船厂已经获得15艘PCC订单,招商工业威海船厂获得7艘。 Bahri两艘确定订单加入后,金陵船厂2026年获得的PCC及RoCon确定订单升至17艘。选择权执行后,相关规模可能达到19艘。 中国船厂在汽车运输船市场的优势已经延伸至船型开发、双燃料系统集成、电池混合动力、车辆甲板施工、坡道系统、新能源汽车消防和岸电技术。 过去数年的批量订单和集中交付,使中国船厂逐渐形成成熟的系列化建造能力。 中国同时拥有全球规模最大的汽车制造、港口物流、造船和船舶设备产业链,相关产业协同为PCTC设计和建造提供了独特优势。
约200万辆汽车可能进入集装箱
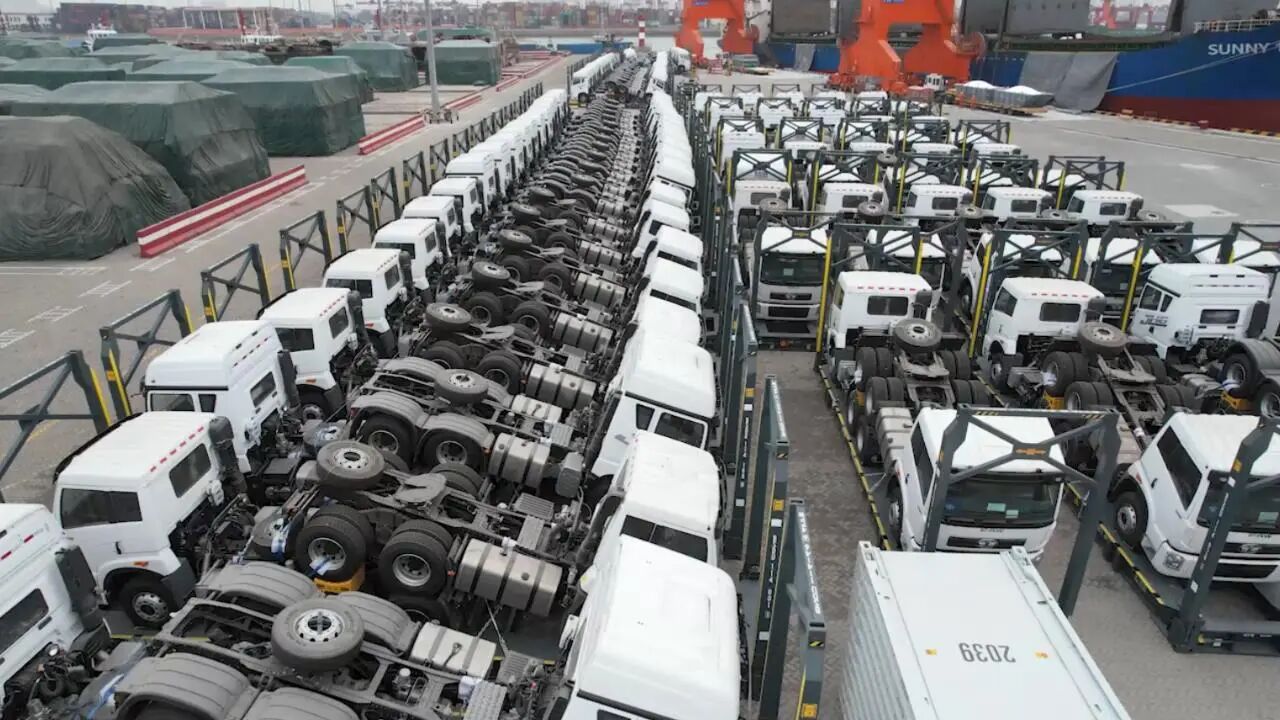
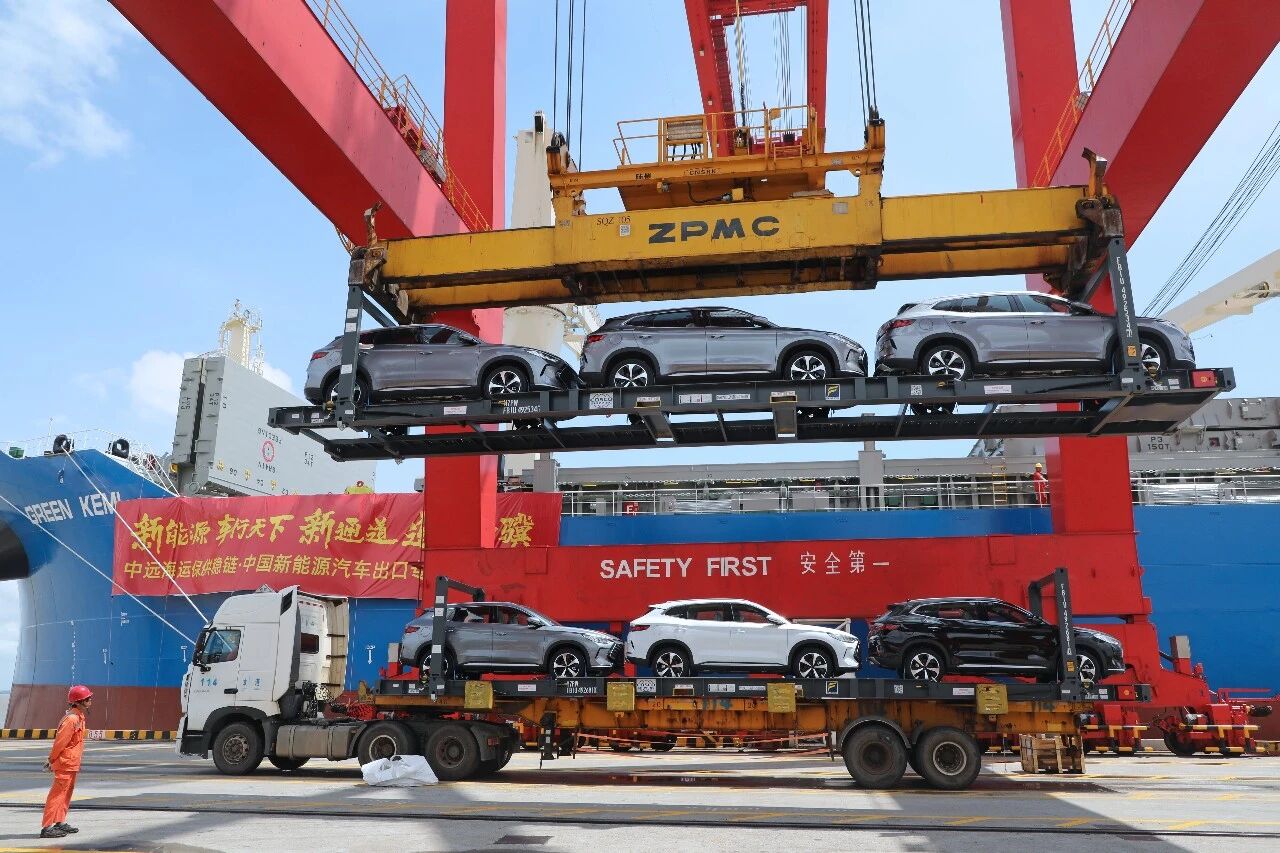
专业汽车运输船运力偏紧,也让集装箱船获得新的汽车货源。 Veson预计,2025年已有超过100万辆汽车通过专业汽车船以外的方式出口,主要采用集装箱运输。 2026年,这一规模可能增长至约200万辆,创下历史新高。 中国汽车出口目标接近1000万辆,全球汽车运输船运力预计全年增长约7.6%。部分新船将在年中或年末交付,无法贡献完整年度运力,现有PCTC船队难以承接亚洲出口汽车的全部增长。 集装箱运输汽车由此逐渐成为一项长期物流方案。 按照车辆尺寸和装载框架不同,一个40英尺集装箱通常可以装载2至4辆乘用车。 如果约200万辆汽车主要使用集装箱运输,可能形成约50万至100万个40英尺集装箱的装载需求,相当于约100万至200万TEU。 实际使用量会受到车型、装载技术和运输方案影响,但这样的规模已经足以对部分中国出口航线产生明显支撑。
集装箱班轮公司获得新的高价值货源
汽车集装箱化会增加中国出口方向的重箱需求。 大量车辆从中国运往拉丁美洲、非洲、中东、欧洲和东南亚,能够为班轮公司提供稳定货源,也会提高目的港空箱回运和设备调度压力。 集装箱航线拥有覆盖范围广和班期密集的优势。 部分新兴汽车市场的初始货量不足以支撑整艘PCTC挂靠,车企可以先通过集装箱进入当地市场,待销量扩大后再逐步增加专业汽车船运输。 汽车货值较高,海外交付时间直接影响经销商库存和季度销售。汽车制造商通常更加关注班期稳定性、货物安全和全程可视化,也更有可能与班轮公司签署长期综合物流合同。 汽车运输还会推动专用装载框架、金属支架和多层装箱系统发展。这些设备需要生产、仓储、回收和跨区域调拨,能够带来新的集装箱物流服务需求。 新能源汽车规模增长也会提高安全管理要求。 车辆装箱前的状态检查、动力电池荷电水平、碰撞损伤、车辆固定和温度监测,都需要更加严格的标准。 集装箱内部空间较为封闭,一旦动力电池出现热失控,早期探测和应急处置难度较高。班轮公司、码头、货代、保险机构和车企需要共同完善申报、装载、监测和消防流程。
RoCon和多用途船也在承接出口增量
PCTC和标准集装箱无法覆盖所有类型的汽车和机械设备。 重型卡车、牵引车、挖掘机、起重机、农业机械和大型工程车辆,对舱内净空、甲板强度和尾跳板载荷有更高要求。 Bahri此次订造的2+2艘LNG双燃料RoCon,可以在滚装车辆和集装箱之间灵活调整货物结构。
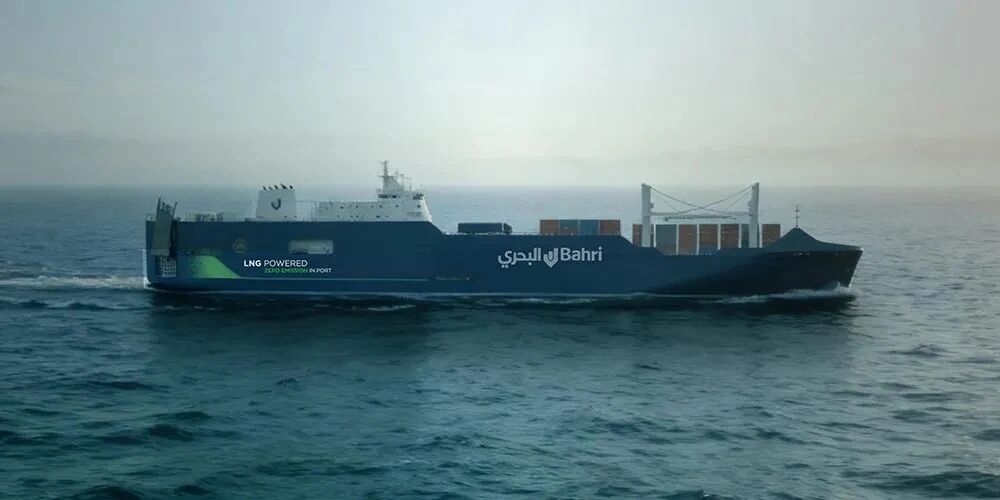
新船将配备可升降车辆甲板、岸电系统和多项节能技术,整体能效预计较现有船队提升约10%。 对于拥有固定班轮网络的运营商,RoCon可以在去程运输汽车和工程机械,在回程或其他航段装载集装箱、项目货和重大件,提高全航程利用率。 多用途船也会继续承担汽车和工程机械运输任务。 在滚装码头条件有限、专业汽车船航线覆盖不足或车辆尺寸超出标准的市场,多用途船配合专用运输框架,可以成为有效补充。 中国汽车、商用车和工程机械出口越多元,全球航运市场需要的船型组合也会更加丰富。
汽车出口正在改变全球物流链条
中国汽车出口带来的影响已经超出海上运输环节。 车辆从工厂驶向海外客户,需要经过国内集货、陆路运输、港口装卸、国际海运、目的港清关、海外仓储、备件配送和终端交付。 近期,马士基与一汽解放签署的战略合作协议体现了这一趋势。双方合作范围覆盖海运、海外仓、数字化解决方案和低碳物流,目标是建设端到端的全球供应链。马士基牵手一汽解放!
海外仓能够承担整车库存、零部件储备、车辆检测和终端分拨功能。稳定的内陆运输网络可以连接港口、经销商和最终客户,数字化平台则能够打通订单、运输、仓储和交付信息。 未来能够从中国汽车出口中获得更大收益的企业,将更依赖船舶、码头、铁路、公路、仓库和数字化系统之间的协同能力。 航运公司与汽车制造商之间的关系,也会从单次订舱逐渐转向长期供应链合作。
2028年后的运力压力仍需警惕
汽车运输船订单回升,并没有消除未来市场的周期风险。 2026年至2028年仍有大量PCTC计划交付,老旧船舶拆解量则长期维持低位。 红海绕航目前延长了亚洲至欧洲的航程,吸收了大量有效运力。若苏伊士运河在2028年前后恢复正常通航,航程缩短可能迅速释放船舶。 Veson预计,在这一情景下,2028年汽车运输船运力供给增速可能超过车位海里需求增速约6%,租金和资产价格将面临调整压力。 中国汽车制造商也在加快海外工厂和KD组装基地建设。 海外本地生产会继续提升中国汽车品牌的全球销量,但这部分车辆不会形成与中国整车出口相同的远洋海运需求。 关税政策、贸易壁垒、地区冲突、海外库存和新能源汽车补贴变化,也会影响未来汽车出口节奏。 当前订单因此更加集中于拥有长期货源、成熟航线、稳定租约和综合物流能力的船东。
中国汽车成为全球航运的新变量
Veson认为,全球汽车运输船市场面临的核心问题,已经转向航运业能否足够快地提供运力,以匹配中国汽车出口增长。 从当前趋势看,未来承接中国汽车出口的将是一套更加多元的运输体系。 大型深海PCTC承担规模化远洋运输,中小型汽车船服务区域市场,RoCon和多用途船承接工程机械、项目货和复杂滚装货物,集装箱船吸收专业汽车船无法满足的出口增量。 港口、铁路、公路、海外仓和数字化系统会进一步连接这些运输方式。 2026年PCC、PCTC及RoCon确认订单增至至少39艘,反映出船东正在重新评估2028年至2030年的汽车海运需求。 更深层次的变化发生在货源端。 中国汽车制造商正在成为影响新造船订单、船型设计、租船周期、航线布局、港口投资和全球物流网络的重要力量。 中国汽车出口量继续增长,PCTC、RoCon、集装箱船、多用途船和综合物流企业,都将从这场快速扩张的全球汽车贸易中寻找新的市场机会。
上一条:HMM战略扩张,继续增加36艘集装箱船! 下一条:23万吨全球最大邮轮也要“吹气减阻”!嘉年华再次押注Silverstream节能技术

 工商认证